26 anos

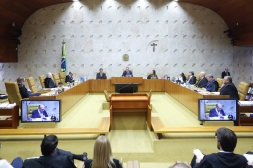
Por maioria, Supremo Tribunal Federal entende que benefícios fiscais concedidos por estados e pelo Distrito Federal não constituem receita ou faturamento das empresas; decisão terá impacto estimado de R$ 16 milhões para a União.
O Supremo Tribunal Federal (STF) decidiu, na quarta-feira (7), que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem integrar a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins).
O julgamento ocorreu no âmbito do Recurso Extraordinário (RE) 835.818, que tramita no Supremo desde 2014 e possui repercussão geral reconhecida pelo Tema 843. Por maioria, o Plenário entendeu que os créditos presumidos não representam receita ou faturamento das empresas beneficiadas e, portanto, não podem ser submetidos à tributação pelo PIS e pela Cofins.
A decisão rejeitou o recurso apresentado pela União contra entendimento do Tribunal Regional Federal da 4ª Região (TRF-4). A corte regional havia considerado que os créditos concedidos pelos estados e pelo Distrito Federal representam renúncia fiscal destinada ao incentivo de determinadas atividades econômicas, não se caracterizando como receita ou faturamento das empresas.
Os chamados créditos presumidos de ICMS são mecanismos utilizados pelos governos estaduais e pelo Distrito Federal como incentivos fiscais, permitindo às empresas beneficiadas reduzir o valor do imposto devido.
Decisão terá repercussão nacional
Com a conclusão do julgamento, o entendimento estabelecido pelo STF deverá ser observado nos demais processos que discutem a mesma questão jurídica no país, em razão da repercussão geral reconhecida para o tema.
A tese fixada pelo Supremo estabelece que é incompatível com a Constituição Federal a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da Cofins.
A decisão também encerra uma discussão que se estendeu por mais de uma década no Supremo e envolve diretamente a relação entre incentivos fiscais estaduais e a tributação federal sobre as empresas.
Impacto para a União
Segundo a estimativa apresentada no processo, o entendimento do STF deverá representar um impacto de aproximadamente R$ 16 milhões nas contas do governo federal.
A decisão reforça, ainda, a distinção entre benefícios fiscais concedidos pelos estados e receitas efetivamente obtidas pelas empresas. Para o Supremo, os créditos presumidos de ICMS não configuram faturamento ou receita própria capaz de integrar a base de cálculo das contribuições federais.
Foto: Divulgação